
染料产业:“金九银十”备货,如何影响上游化工品
2026-10-08 · fengshuzui.com
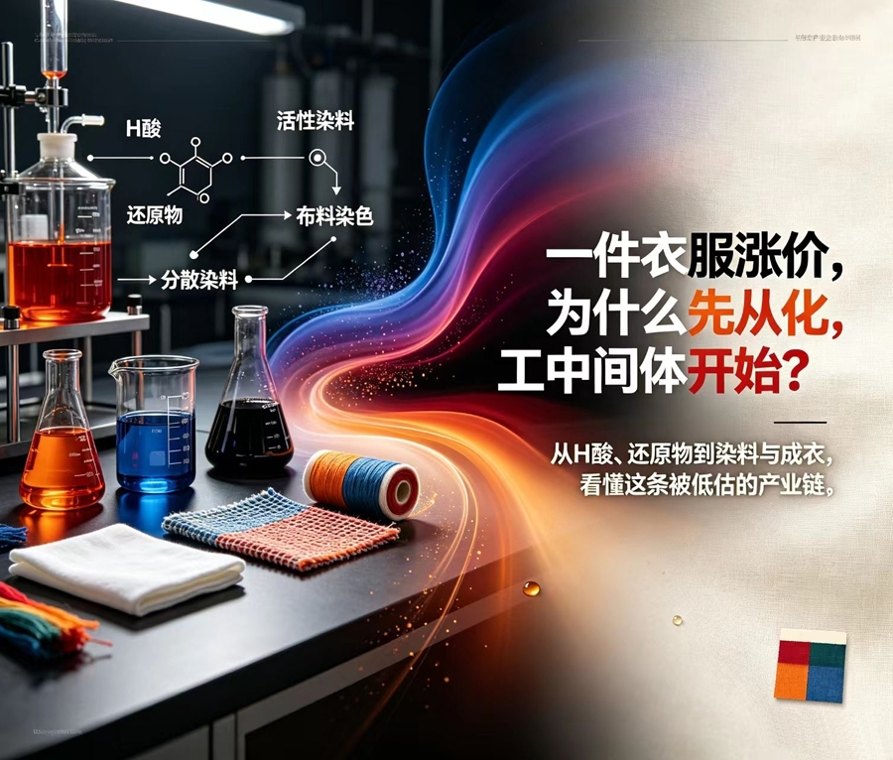
“十一”黄金周假期即将结束,即将迎来的不仅是气温的变化,还有穿衣的变化,秋冬需要增添衣服了。 冲锋衣,因防风、防雨的特点,最近几年备受一些人青睐,什么黄的、黑的、绿的,面料颜色种类很多。不过,尺有所长寸有所短,纯棉衣服所拥有的亲肤体验,也是它所不具备的。 然而,可能还有人不知道的是,在这些五颜六色衣服背后,它们的染色,也是有所不同的,比如天然面料(如纯棉衣服
“十一”黄金周假期即将结束,即将迎来的不仅是气温的变化,还有穿衣的变化,秋冬需要增添衣服了。
冲锋衣,因防风、防雨的特点,最近几年备受一些人青睐,什么黄的、黑的、绿的,面料颜色种类很多。不过,尺有所长寸有所短,纯棉衣服所拥有的亲肤体验,也是它所不具备的。
然而,可能还有人不知道的是,在这些五颜六色衣服背后,它们的染色,也是有所不同的,比如天然面料(如纯棉衣服)染色需要用活性染料,而化纤面料(如聚酯纤维的冲锋衣)染色用的则是分散染料。
再往细了说,又要遇到一些听起来可能陌生的东西,比如生产活性染料,离不开H酸;生产分散染料,核心原料是还原物。
接下来,就聊一聊这些话题,看这两种听起来陌生的原料,是如何牵动整条染料产业链的
“金九银十”,这是关于消费的时间节点描述。有机构监测数据显示,进入九月以后,有些地方化纤下游织机开机率从低位开始往上走,较前一周提升了约5个百分点,下游订单逐步启动。织机开动,产出的坯布就要送入印染厂,印染厂随之产生染料采购需求。与此同时,整个产业链的库存处于历史低位,贸易商和下游印染企业的染料原料储备普遍不足15天。
库存低,这种逻辑大概就是印染厂没法依靠消耗存货来应对“金九银十”生产,需要到市场上采购新的染料。
所以,惯常的理解思路就是,织机开工率回升,叠加行业低库存,补库需求从织造环节向印染环节传导,染料采购订单环比出现回暖。
需求推动下,染料的格确实是有上行迹象的。百川盈孚的数据显示,2026年9月以来,国内分散染料市场报价持续站稳30元/千克,相比6月22日23元/千克的起点,累计涨幅超过30%;活性染料涨幅更大,从6月中下旬的29元/千克涨到45元/千克,累计涨了55%。
但如果只盯着染料成品看,会漏掉这条链条上真正关键的部分。染料生产的主要成本在中间体(或简单理解为半成品原料),中间体成本可以占到染料生产成本的60%到80%。
如开篇提到的那样,两个最核心的中间体,一个叫H酸,主要用于活性染料;另一个叫还原物,是黑、蓝、紫系列分散染料的核心原料。它们的涨幅远远超过了染料成品本身。有数据显示,H酸的价格从本轮涨价初期的61元/千克涨到了145元/千克,涨幅达到138%。还原物更夸张,2025年末市场均价还是2.5万元/吨,到2026年9月已经冲到了10万至12万元/吨,年内涨幅接近380%。
H酸的生产涉及磺化、硝化、碱熔、加氢等多道高危工艺,每生产一吨H酸,大约会产生7吨高盐难降解废水。环保和安全监管门槛高。本土H酸名义产能虽然有8万到10万吨,但受装置检修、安全整改约束,实际有效产能已经不足6万吨,市场常年存在超过10%的供需缺口。
还原物的情况类似。它的生产同样涉及硝化、加氢等高危险工艺,废酸处理门槛极高。本土具备稳定量产能力的企业并算不上多,合规有效产能仅维持在5万到6万吨。新增产能,审批周期长、环保安全门槛高,新增产能释放的可能,大概不是一蹴而就。
所以“金九银十”背景下,再遇上供给弹性极低的中间体市场。只要需求集中释放,上游中间体价格就会可能会率先大幅上行,幅度也远远大于下游染料成品。
这中间有一个比较反直觉的地方,染料的下游(印染厂和服装企业),对染料涨价的敏感度可能其实很低。染料在印染加工成本中占10%到20%,放到成衣总成本里占比会更低。一件衣服的零售价里,染料对应的成本可能也就几毛钱。这意味着印染厂可能不会因为染料涨了几块钱就拒绝采购,订单在手,该买的染料还是要买。
正因为服装终端对染料涨价不敏感,中间体带来的成本压力能够比较顺畅地传导到染料成品端。染料企业面对中间体持续涨价,只能跟着上调出厂价。今年以来,多家主流染料企业已经多轮发布调价函,分散黑、活性黑等品种的价格都经历了连续上调。
不过传导到印染厂这一步,阻力就显现出来。印染行业竞争充分,染费很难同步大幅度上调。上游染料涨价的压力,很大一部分会挤压印染企业自身的利润,不那么容易完整转嫁给服装品牌和消费者。
所以,把整个过程串起来看,逻辑好像也不复杂,秋冬换季和海外备货带动纺织印染进入旺季,下游织机开工率回升,印染厂在低库存状态下集中采购染料,染料企业向上游采购H酸和还原物。而这两个中间体因为环保安全门槛极高、新增产能审批困难,供给端几乎没有弹性。需求稍微一集中,中间体价格就被推上去,进而推高染料成本,最终反映在染料出厂价上。
这个传导链条的关键不在“金九银十”本身。旺季年年都有,但今年中间体涨价的幅度之所以远超往年,根本原因可能还是在于供给端的变化,环保和安全监管的变化,让高危化工中间体的有效产能长期处于偏紧状态。需求端的旺季是其中原因,但可能还算不上主要原因,真正决定价格传导深度的,是上游中间体环节的供给刚性。
对你我他来说,这条链条的最终感受可能也是没有那么明显的。染料在成衣成本中占比极低,一件衣服的终端零售价,大概也不会因为中间体涨价而出现明显变化。但对于身处这条链条上的印染厂和染料企业来说,感受可能就完全不同。缺乏中间体自给能力的中小染料厂,需要外购高价原料,成本压力可能就会大;而具备中间体一体化生产能力的企业,原料基本能自给,受到的外部冲击可能相对就较小。
证券日报.需求复苏 染料产业链景气度持续上行.2026年9月30日. #特朗普宣布成立SIF,对AI产业影响几何# $算力概念(BK1134)$ #美国9月非农仅增2.9万,加息预期骤降# $上证指数(SH000001)$ #社区牛人计划#